Memur maaşı, tek bir rakamdan değil; birbirinden bağımsız hesaplanan birkaç kalemin toplamından oluşur. Bu yüzden aynı kurumda, aynı unvanda çalışan iki memurun maaş bordrosu farklı olabilir. Hesabın mantığını bilmek, hem bordronuzu okuyabilmenizi hem de kadro tercihi yaparken gerçekçi bir beklenti kurmanızı sağlar.
Bu yazıda memur maaşının hangi kalemlerden oluştuğunu, gösterge ve katsayı sisteminin nasıl işlediğini ve maaştan hangi kesintilerin yapıldığını 657 sayılı Devlet Memurları Kanunu‘na dayanarak anlatıyoruz.
Memur maaşının temel mantığı: gösterge ve katsayı
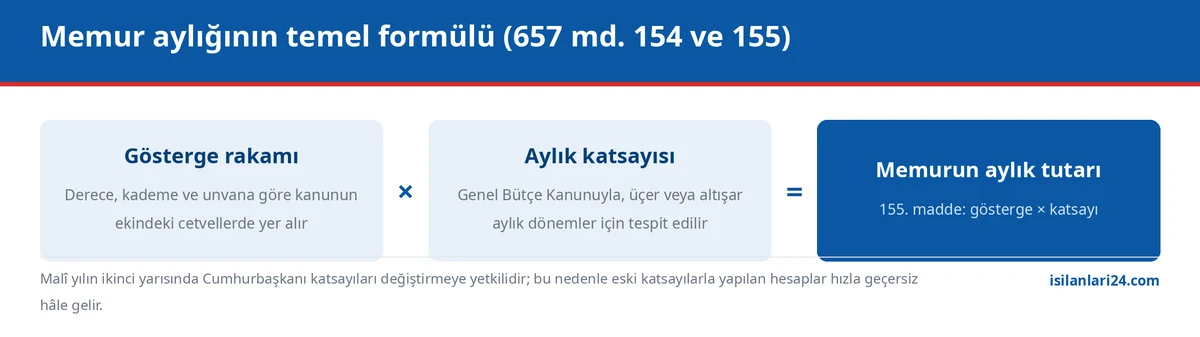
Sistemin çekirdeğinde iki kavram vardır: gösterge ve katsayı.
- Gösterge: Kanunun ekindeki cetvellerde yer alan, para birimi olmayan bir sayıdır. Memurun derecesi, kademesi ve unvanı hangi göstergeye denk geleceğini belirler.
- Katsayı: Gösterge rakamını Türk lirasına çeviren çarpandır.
657’nin 155. maddesine göre, gösterge tablosundaki rakamların o yıl için tespit edilen katsayı ile çarpılması sonucunda bulunan miktar, memurun aylık tutarını gösterir. 154. madde ise katsayıların nasıl belirleneceğini düzenler: aylık katsayısı ile taban aylık katsayısı, üçer veya altışar aylık dönemler itibarıyla uygulanmak üzere Genel Bütçe Kanunuyla tespit edilir. Malî yılın ikinci yarısında Cumhurbaşkanı bu katsayıları değiştirmeye yetkilidir.
Bu nedenle memur maaşları yıl içinde dönemsel olarak güncellenir ve internetteki eski katsayılarla yapılan hesaplar hızla geçersiz hâle gelir. Güncel katsayıyı her zaman resmî kaynaktan doğrulayın.
Maaşı oluşturan kalemler
| Kalem | Neye bağlı | Kısa açıklama |
|---|---|---|
| Aylık gösterge | Derece ve kademe | Kanunun I numaralı cetvelindeki gösterge rakamı |
| Ek gösterge | Unvan ve öğrenim durumu | Kanunun II numaralı cetvelinde unvana göre belirlenir |
| Taban aylık | Memuriyet taban aylığı göstergesi | Taban aylık katsayısı ile çarpılarak bulunur |
| Kıdem aylığı | Hizmet yılı | Hizmet süresine bağlı gösterge üzerinden hesaplanır |
| Yan ödeme (iş güçlüğü, iş riski vb.) | Görevin niteliği | Yan ödeme göstergesi ve katsayısı üzerinden |
| Özel hizmet tazminatı | Unvan ve görev | Kanunda öngörülen esaslara göre belirlenen oranlar üzerinden |
| Aile yardımı ödeneği | Medeni hâl ve çocuk sayısı | Kanunda belirtilen gösterge rakamları üzerinden |
Bu kalemlerin bir bölümü herkese ödenir, bir bölümü ise yalnızca şartları taşıyanlara verilir. Örneğin ek gösterge her unvanda bulunmaz; kıdem aylığı hizmet süresine bağlıdır; aile yardımı ödeneği ise medeni hâle ve çocuk durumuna göre değişir.
Aile yardımı ödeneği nasıl hesaplanır?
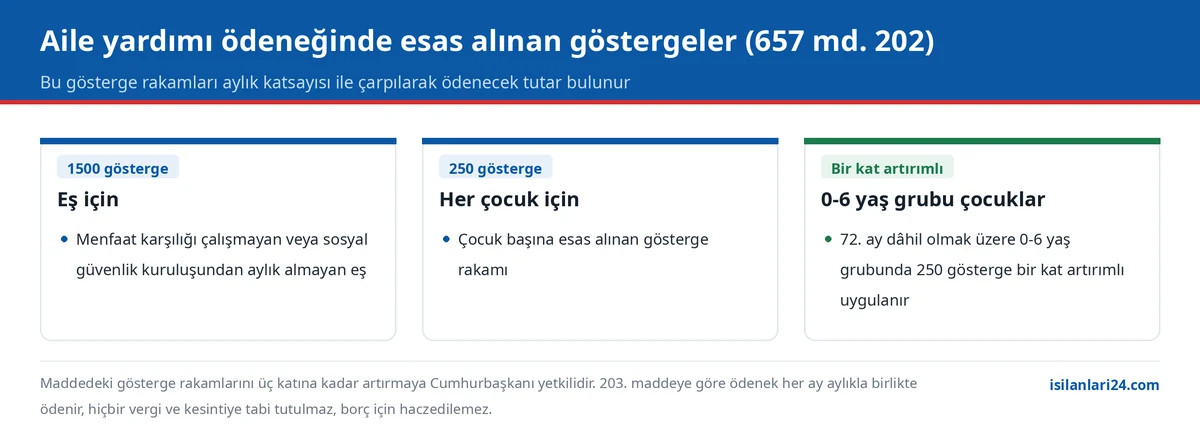
Kanunun 202. maddesine göre evli bulunan Devlet memurlarına aile yardımı ödeneği verilir. Hesap şu esaslara dayanır:
- Her ne şekilde olursa olsun menfaat karşılığı çalışmayan veya herhangi bir sosyal güvenlik kuruluşundan aylık almayan eş için 1500 gösterge rakamı esas alınır.
- Her çocuk için 250 gösterge rakamı esas alınır; 72. ay dâhil olmak üzere 0-6 yaş grubundaki çocuklar için bu rakam bir kat artırımlı uygulanır.
- Bu gösterge rakamları aylık katsayısı ile çarpılarak ödenecek tutar bulunur.
- Maddede yer alan gösterge rakamlarını üç katına kadar artırmaya Cumhurbaşkanı yetkilidir; bu nedenle fiilen uygulanan göstergeler kanundaki temel rakamlardan yüksek olabilir.
203. madde ise ödeme usulünü düzenler: aile yardımı ödeneği memura her ay aylığıyla birlikte ödenir, hiçbir vergi ve kesintiye tabi tutulmaz ve borç için haczedilemez. Karı ve kocanın her ikisi de memur ise bu ödenek yalnız kocaya verilir.
Brüt maaştan net maaşa: kesintiler
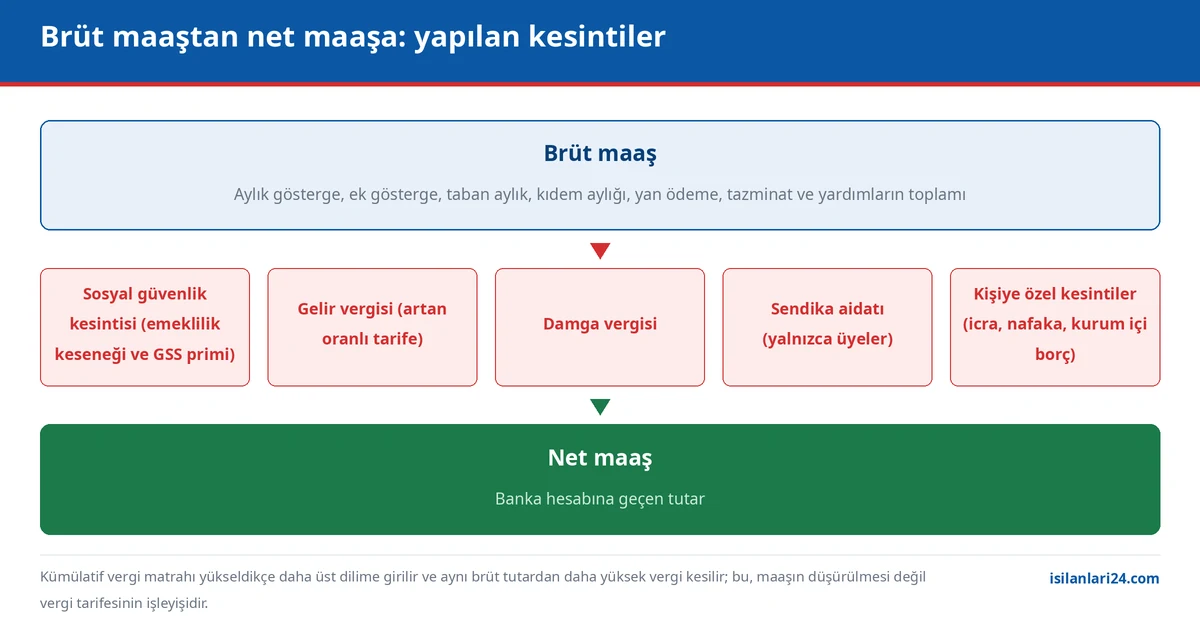
Bordroda görünen brüt tutarla banka hesabınıza geçen tutar arasındaki farkı kesintiler oluşturur. Memur maaşından yapılan başlıca kesintiler şunlardır:
- Sosyal güvenlik kesintisi: Emeklilik keseneği ve genel sağlık sigortası primi.
- Gelir vergisi: Vergiye tabi kalemler üzerinden, artan oranlı tarifeye göre.
- Damga vergisi: Ödemenin brüt tutarı üzerinden.
- Sendika aidatı: Yalnızca sendika üyesi memurlar için.
- Kişiye özel kesintiler: İcra, nafaka, kurum içi borç taksitleri gibi.
Gelir vergisinin artan oranlı olması, yıl içinde net maaşın azalıyormuş gibi görünmesine yol açar. Kümülatif vergi matrahı yükseldikçe daha üst dilime girilir ve aynı brüt tutardan daha yüksek vergi kesilir. Bu, maaşınızın düşürülmesi değil; vergi tarifesinin işleyişidir.
Derece ve kademe maaşı nasıl etkiler?
Memurun aylığı, sabit bir rakam değildir; hizmet süresi ilerledikçe artar.
- Kademe ilerlemesi: Şartları taşıyan memurun bulunduğu derece içinde bir üst kademeye geçmesidir; gösterge rakamı yükselir.
- Derece yükselmesi: Şartların oluşması hâlinde bir üst dereceye geçilmesidir; hem gösterge hem çoğu zaman ek gösterge değişir.
- Öğrenim durumu: Memuriyette iken üst öğrenimi bitirenlerin derece ve kademeleri, mevzuatta öngörülen esaslara göre yeniden değerlendirilebilir.
Bu nedenle memuriyete giriş maaşı ile on yıl sonraki maaş arasında yalnızca katsayı artışından kaynaklanmayan, yapısal bir fark oluşur.
Maaş hesabı yaparken sık yapılan hatalar
- Eski katsayıyla hesap yapmak: Katsayılar dönemsel olarak değişir; geçen yılın rakamıyla yapılan hesap yanıltır.
- Ek göstergeyi herkese uygulamak: Ek gösterge unvana ve öğrenim durumuna bağlıdır.
- Tazminatları sabit saymak: Özel hizmet tazminatı görev ve unvana göre değişir.
- Kesintileri hesaba katmamak: Brüt tutar, elinize geçecek tutar değildir.
- İnternetteki hesaplama araçlarına birebir güvenmek: Bu araçlar fikir verir; bağlayıcı olan kurumunuzun bordrosudur.
Net rakamı öğrenmenin en sağlıklı yolu, kurumunuzun maaş bordrosunu incelemek ve tereddüt hâlinde tahakkuk birimine sormaktır. Kadro tercihi yaparken de ilanda belirtilen unvanı ve derecesi üzerinden değerlendirme yapın; süreç için KPSS tercih ve merkezi atama rehberimize bakabilirsiniz.
Sözleşmeli personel ve işçilerde maaş nasıl belirlenir?
Gösterge-katsayı sistemi memur statüsüne özgüdür. Sözleşmeli personelin ücreti, belirlenen tavanlar dâhilinde hizmet sözleşmesiyle; işçilerin ücreti ise iş sözleşmesi ve varsa toplu iş sözleşmesiyle belirlenir. Statüler arasındaki tüm farkları kamuda istihdam türleri yazımızda karşılaştırdık.
Sıkça Sorulan Sorular
Memur maaşları yılda kaç kez güncellenir?
Kanunun 154. maddesi, aylık katsayısı ile taban aylık katsayısının üçer veya altışar aylık dönemler itibarıyla uygulanmak üzere Genel Bütçe Kanunuyla tespit edileceğini düzenler. Malî yılın ikinci yarısında Cumhurbaşkanının bu katsayıları değiştirme yetkisi de bulunur. Güncel katsayıyı resmî kaynaklardan takip etmek gerekir.
Ek gösterge nedir, kimler yararlanır?
Ek gösterge, memurun aylığına unvanı ve öğrenim durumu esas alınarak eklenen ilave gösterge rakamıdır. Kanunun ekindeki cetvellerde hangi unvanın hangi ek göstergeden yararlanacağı belirlenmiştir. Ek gösterge yalnızca aylığı değil, emeklilik hesaplarını da etkilediği için memurlar açısından önemli bir kalemdir.
Aile yardımı ödeneğinden vergi kesilir mi?
Hayır. Kanunun 203. maddesine göre aile yardımı ödenekleri hiçbir vergi ve kesintiye tabi tutulmaksızın ödenir ve borç için haczedilemez.
Maaşın hukuki dayanağını daha ayrıntılı görmek isterseniz 657 sayılı Devlet Memurları Kanunu yazımızda memurun hak, ödev ve yasakları madde numaralarıyla özetlenmiştir.
Bir yanıt yazın